年末調整の時期に、各店舗の店長から「この基礎控除申告書、学生のスタッフはどこまで書けばいいんですか」と問い合わせが続く。アルバイト・パートの多い飲食店では、よくある光景です。
結論から言うと、給与所得者の基礎控除申告書は、年末調整で基礎控除を受けるために、その年の合計所得金額の見積額を勤務先へ申告する書類です。年末調整を受けるスタッフは、原則として全員が提出します。この記事では、書類の役割、記入でつまずきやすい点、多店舗の飲食チェーンで回収と確認をどう分担するかを、労務担当の方向けに整理します。
基礎控除申告書の役割
基礎控除は、所得税の計算で多くの人が受けられる控除です。控除額は本人の合計所得金額に応じて変わるため、年末調整では勤務先が本人から所得の見積額を申告してもらい、それをもとに控除額を決めます。その申告に使うのが基礎控除申告書です。
国税庁の様式では、「配偶者控除等申告書」「所得金額調整控除申告書」と1枚にまとめられています。配偶者がいないスタッフや、所得金額調整控除の対象でないスタッフも、基礎控除の欄だけは記入が必要です。
控除額の区分や金額は税制改正で見直されることがあります。記入例や金額表は、必ずその年分の国税庁の様式・記載例で確認してください。
提出が必要なスタッフ・不要なスタッフ
飲食店の労務で迷いやすいのは、「誰から回収するか」です。基本的な考え方は次のとおりです。
- 提出が必要:自社に扶養控除等申告書を提出していて(いわゆる甲欄)、年末まで在籍し、自社で年末調整を受けるスタッフ
- 原則として不要:掛け持ち先を主たる勤務先にしていて、自社では扶養控除等申告書を出していないスタッフ(乙欄)。自社では年末調整の対象になりません
- 個別確認が必要:年の途中で退職したスタッフ、年の途中で入社したスタッフ(前職の源泉徴収票の有無)、雇用区分が変わったスタッフ
掛け持ちが多い店舗ほど、甲欄・乙欄の区分が店舗側で正しく把握されているかが回収漏れや重複回収の分かれ目になります。判断に迷うケースは、顧問の税理士・社労士に確認するのが確実です。
記入でつまずきやすいポイント
基礎控除欄で求められるのは、おおまかに次の3つです。
- 自社以外も含めた給与の収入金額の見積額
- 給与以外の所得(事業所得・雑所得など)の見積額
- 上記から計算した合計所得金額の見積額と、該当する区分
飲食店のスタッフ層では、次のような記入ミスが目立ちます。
1. 掛け持ち先の給与を書き漏らす
本人は「この店の分だけ書けばいい」と考えがちです。他の勤務先の給与も見積額に含めるよう、配布時に一言添えると差し戻しを減らせます。
2. 「収入」と「所得」を混同する
給与の収入金額をそのまま合計所得金額の欄に書いてしまうケースです。学生アルバイトや、初めて年末調整を受けるスタッフに多く見られます。
3. 12月分の給与を見積もっていない
提出時点では12月の給与が確定していません。シフトの予定から見積もってよいことを伝えておくと、記入が止まりにくくなります。
4. 外国籍スタッフが書類の意味をつかめない
日本語の税務用語は、留学生などにとって特に分かりにくい部分です。記入例を用意し、店長が個別に説明しなくても済む状態をつくっておくと、店舗の負担が減ります。
多店舗の飲食チェーンでの回収・確認の役割分担
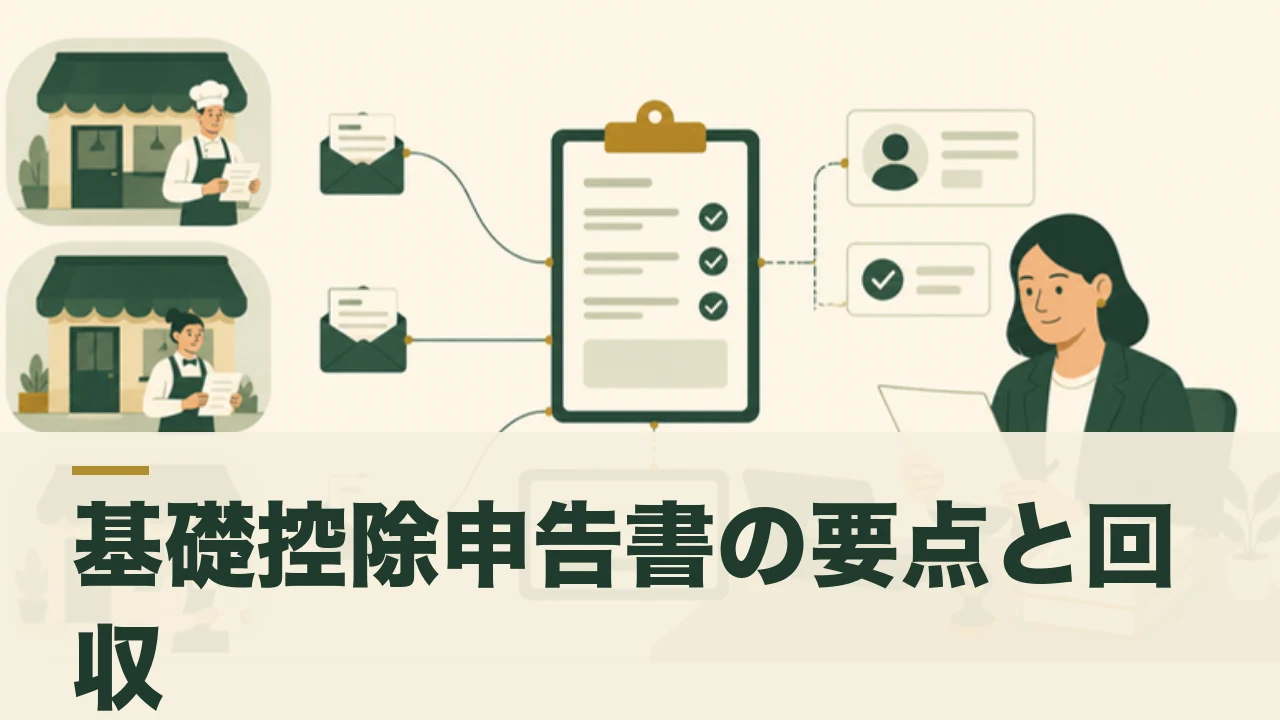
年末調整は12月の繁忙期と重なります。ホールもキッチンも人手が足りない時期に、店長がバックヤードで書類の催促と確認に張り付く。この状態を避けるには、誰が何をするかを先に決めておくことが大切です。
- 本社労務:対象者リストの作成(甲欄・乙欄、退職予定者の整理)、記入例の作成、提出期限の設定、内容の確認と差し戻し
- 店長・エリアマネージャー:対象スタッフへの案内と期限の声かけのみ。記入内容の判断はしない
- スタッフ本人:見積額の記入と提出。不明点は本社の窓口へ直接問い合わせる
ポイントは、店長に記入内容の判断をさせないことです。店長ごとに説明がばらつくと、差し戻しや再提出が店舗単位で偏ります。
回収前のチェックリスト
- 年末調整の対象者リストは、全店舗分そろっているか
- 甲欄・乙欄の区分は、入社時の申告と現在の状況で食い違っていないか
- その年分の国税庁様式・記載例を使っているか
- 掛け持ち先の給与も見積額に含める旨を案内文に書いたか
- 外国籍スタッフ・学生向けの記入例を用意したか
- 店舗ごとの提出状況を本社で一覧できるか
- 差し戻しの連絡経路(店長経由か、本人に直接か)を決めたか
紙で回収するか、システムで回収するか
数店舗規模で対象者が少なければ、紙の様式と記入例の配布でも回せます。一方で、店舗数とアルバイト・パートの人数が増えるほど、紙の回収には次の負担が出てきます。
- 店舗から本社への郵送・回収待ち
- どの店舗の誰が未提出かを把握する作業
- 記入不備の差し戻しのたびに発生する往復
- 給与システムへの手入力
システム化を検討する際は、自社の給与計算の方法と、申告書データの受け渡し方法(給与システムへの取り込み方式など)が合うかを先に確認してください。
人事CREWの年末調整モジュール(年調CREW)が合うケース
TECH CREW株式会社の人事CREWは、飲食店のための入社手続きクラウドです。中核の入社手続きに、年末調整モジュール「年調CREW」や給与明細モジュール「明細CREW」を追加できます。年末調整の料金は、1アカウントあたり年額¥480(税抜・基準価格)です。
次のような飲食チェーンでは、検討の候補になります。
- アルバイト・パートの比率が高く、年末調整の対象者が店舗に分散している
- 入社手続きと年末調整の情報管理を、同じ仕組みでそろえたい
- 年末の繁忙期に、店長が書類の対応に時間を取られている
反対に、すでに給与計算ソフトの年末調整機能で回収が回っている場合や、対象者がごく少ない場合は、今の運用を続けるほうが合理的なこともあります。具体的な機能や、自社の給与システムとの組み合わせは、導入前に個別にご確認ください。
よくある質問
Q. 配偶者がいないスタッフも提出が必要ですか?
年末調整を受けるなら、基礎控除欄の記入のために提出が必要です。配偶者控除等の欄は空欄で構いません。
Q. 掛け持ちしているアルバイトは、どちらの勤務先に出しますか?
扶養控除等申告書を提出している勤務先(主たる勤務先)で年末調整を受けるため、その勤務先に提出します。
Q. 見積額が実際の金額とずれたらどうなりますか?
年末調整の結果に影響する場合があります。訂正の扱いは状況によって異なるため、税理士や所轄の税務署に確認してください。
まとめ
- 基礎控除申告書は、合計所得金額の見積額を申告し、基礎控除を受けるための書類
- 自社で年末調整を受けるスタッフが提出する。乙欄のスタッフは原則対象外
- 掛け持ち先の給与の書き漏らしと、「収入」と「所得」の混同が主な記入ミス
- 多店舗では、店長に記入内容の判断をさせない役割分担が効く
- 金額区分は改正されることがあるため、その年分の国税庁資料で確認する
年末調整の申告書回収に、店舗と本社の手間がかかりすぎていると感じたら、どこまで効率化できるかご相談ください。飲食店の運用に合わせて、年調CREWの使い方をご案内します。
最終更新: 2026年11月2日